


GoTyme Bank | South Africa
4,65.63K Arvustused
Rakenduse andmed
- Versioon
- 1.13.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Tyme Bank Ltd.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
Kui otsin mobiilipanka, tahan tavaliselt kolme asja: igapäevased maksed peavad olema lihtsad, säästmine ei tohi nõuda pidevat käsitsi seadistamist ning reisil olles peab kaart olema praktiline. GoTyme Bank | South Africa on Tyme Bank Ltd. loodud finantsrakendus, mis proovib need vajadused ühe koha peale tuua. Minu hinnangul on selle suurim väärtus just kasutusmugavuse ja säästmise ühendamisel, mitte selles, et see püüaks olla iga kasutaja jaoks täielik panganduse universaallahendus.
Rakendus on tasuta ja mõeldud PEGI 3 vanusemärgisega kasutajatele. Seda saab kasutada seadmes, mille operatsioonisüsteem on vähemalt Android 8.1. Rakenduse versioon on 1.13.0 ning selle populaarsus on juba märgatav: keskmine hinne on 4,6, hinnanguid on umbes 16 tuhat ja paigaldusi üle miljoni. Need näitajad ei asenda isiklikku proovimist, kuid annavad mulle kindlust, et tegemist ei ole väikese katsetusega, mille kasutuskogemus sõltub üksikutest varajastest kasutajatest.
Millise otsuse jaoks GoTyme Bank kõige paremini sobib?
Enne konto loomist tasub enda jaoks selgeks teha, mida pangarakenduselt tegelikult ootan. Kui peamine eesmärk on saada igapäevased rahaasjad telefoni, teha koheseid makseid ja hoida säästud tavalisest arveldusrahast eraldi, on GoTyme Bank loogiline kandidaat. Kui aga vajan väga laia valikut keerukaid pangateenuseid, mitut kontot erinevates valuutades või põhjalikke eelarvestamise tööriistu, peaksin võrdlema seda ka tavapärase pangarakendusega.
Mulle meeldib otsustamisel vaadata mitte ainult lubatud funktsioone, vaid ka seda, kui sageli neid päriselt kasutan. Tasuta kohesed maksed on väärtuslikud siis, kui teen regulaarselt ülekandeid või jagan kulusid teistega. Säästuintress hakkab rolli mängima siis, kui kontol seisab raha, mida ma lähiajal ei vaja. Reisi Visa kaart on huvitav eelkõige inimesele, kes tahab reisiks eraldi kaarti, mitte lihtsalt olemasolevat pangakaarti igal pool kaasas kanda.
Siin on üks praktiline test, mida soovitan enne täielikku üleminekut teha: mõtle läbi oma kõige tavalisem palgapäev, arvete tasumise päev ja üks ootamatu kulutus. Kui rakendus sobib nende kolme olukorraga, on see tõenäoliselt sinu jaoks mugav. Kui vajad iga sammu juures pangakontori tuge või keerukat finantsplaneerimist, võib teine lahendus olla rahulikum valik.
Igapäevane kasutus ei tohiks muutuda projektiks
GoTyme Banki mõte on minu jaoks kõige tugevam olukorras, kus tahan avada rakenduse, teha vajaliku makse ja liikuda edasi. Lihtsa panganduse puhul ei ole oluline ainult funktsioonide arv, vaid ka see, kas põhitoimingud jäävad nähtavaks ega kao liigsete menüüde alla. Selline lähenemine sobib inimesele, kes ei taha pangarakendust iga kord õppida nagu uut töövahendit.
Realistlik näide on kuu algus: saan sissetuleku, kannan osa säästmiseks kõrvale, tasun kodused kulud ja saadan sõbrale oma osa ühise ostu eest. Kui kõik need sammud mahuvad samasse rakendusse, väheneb vajadus kasutada üht teenust maksete, teist säästude ja kolmandat reisikaardi jaoks. Minu jaoks on kõige praktilisem tugevus see, et raha liigutamine ja säästmise harjumus saavad toimuda samas kohas.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
See ei tähenda, et rakendus muudaks finantsdistsipliini automaatselt lihtsaks. Kui ma jätan raha lihtsalt põhikontole, ei teki säästmisest iseenesest head süsteemi. Rakenduse mõistlik kasutusviis on otsustada enne raha saabumist, milline osa läheb igapäevakuludeks ja milline osa jääb puutumata. Nii ei muutu säästukonto lihtsalt ajutiseks rahatagavaraks, mida iga väikese ostu järel tühjendan.
Säästuintressi tuleb vaadata koos oma harjumustega
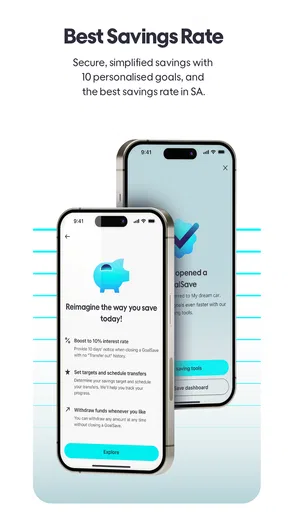
Parim säästuintressimäär kõlab hästi, kuid ainult intressi mainimisest ei piisa otsuse tegemiseks. Minu jaoks on olulisem küsimus, kas suudan raha säästupoolel hoida ja kas selle kasutamine on minu igapäevase rahavoo jaoks arusaadav. Kui kannan raha pidevalt edasi-tagasi, võib kõrge intressi praktiline mõju jääda väiksemaks kui esialgu tundub.
Üks kasulik töövoog on jagada säästmine eesmärgi järgi, isegi kui rakendus ise ei sunni mind selleks kindlat süsteemi kasutama. Näiteks võin käsitleda üht summat puhvri, teist reisiraha ja kolmandat suurema ostu rahana. Nii saan iga väljamakse puhul aru, mida ma tegelikult kasutan. See on väike, kuid oluline erinevus võrreldes olukorraga, kus kogu raha seisab ühel kontol ja säästude suurust on raske tajuda.
Samuti ei tasu otsust teha ainult reklaamitud intressi põhjal. Kontrollin alati, millised tingimused kehtivad konkreetsele säästutootele ja kuidas raha sealt vajadusel kätte saab. Ma ei eelda, et iga säästulahendus sobib hädaabirahaks. Igapäevaseks kättesaadavuseks mõeldud puhver peaks olema piisavalt paindlik, samal ajal kui pikema eesmärgi raha võib kannatada rohkem piiranguid.
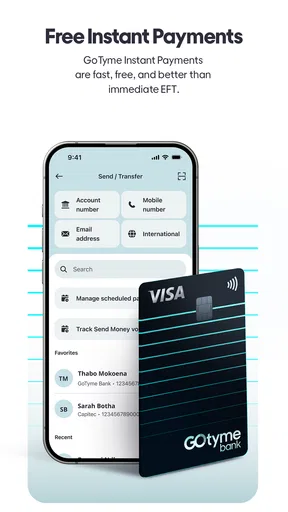
Kohesed maksed on tugevus just väikestes olukordades
Koheste maksete väärtus tuleb esile mitte suurte finantsotsuste, vaid tavaliste hetkede puhul. Kui jagan restoranis arvet, maksan kasutatud eseme eest või tagastan laenatud raha, ei taha ma, et teine inimene peaks ülekannet pikalt ootama. Sellise funktsiooni puhul on kiirus vähem tähtis kui kindlus, et makse jõuab õigesse kohta ja ma saan selle enne kinnitamist üle kontrollida.
Soovitan enne suurema summa saatmist teha väikese proovimakse. See ei ole GoTyme Banki eripära, vaid mõistlik harjumus iga pangarakenduse puhul. Kontrollin saaja andmeid, summat ja makse kirjeldust ning alles siis kinnitan. Kiire makse ei tohiks tähendada kiiret eksimist.
Teine kasulik harjumus on hoida igapäevased maksed ja pikaajaline säästmine mõttes eraldi. Kui saadan raha sõbrale, ei peaks ma samal ajal otsustama, kas võtta see säästudest või kulurahast. Selge kontode ja eesmärkide loogika vähendab hilisemat segadust ning aitab rakenduse lihtsusel enda kasuks tööle panna.
Reisi Visa kaart muudab otsuse teistsuguseks
Reisi Visa kaart annab GoTyme Bankile teistsuguse nurga kui tavalisel mobiilipangal. Reisil olles tahan tavaliselt vähendada kaasasolevate kaartide arvu ja hoida reisikulud igapäevasest rahast eraldi. Selleks võib eraldi reisikaart olla mugavam kui kogu põhikonto kasutamine igas hotellis, restoranis ja transporditeenuses.
Minu soovitus on enne reisi määrata kaardile selge roll. Võin kasutada seda reisieelarve jaoks ja jätta põhikonto varukaardiks. Nii on lihtsam märgata, kui kulud hakkavad plaanitust kiiremini kasvama. Samuti vähendab see ebamugavust, kui kaart tuleb mõnes olukorras blokeerida või asendada, sest kogu igapäevane pangandus ei pea samal ajal seisma jääma.
Siin on siiski oluline kainus: Visa märgis ei tähenda automaatselt, et kaart on igas riigis või igas olukorras kõige soodsam valik. Enne reisi uurin alati valuutavahetuse, sularaha väljavõtmise ja võimalike teenustasude tingimusi. Ma ei hakka neid detaile oletama, sest reisikulud sõltuvad tugevalt kasutuskohast ja konkreetsest kaardilepingust. Rakendus võib olla hea reisi tööriist, kuid see ei vabasta mind tingimuste lugemisest.
Kus GoTyme Bank minu hinnangul võidab?
Esimene selge võit on lihtne kombinatsioon: pangandus, säästmine, kohesed maksed ja reisikaart on seotud ühe rakendusega. See võib olla eriti mugav inimesele, kes alustab iseseisvat rahakorraldust või soovib vähendada eri finantsrakenduste hulka. Tasuta kasutamine langetab proovimise läve, sest saan rakenduse sobivust hinnata ilma tavapärase tellimusekuluta.
Teine tugevus on otsene suunitlus säästmisele. Paljud pangarakendused näitavad kontojääki hästi, kuid ei aita mul otsustada, kuidas raha eesmärkide vahel jaotada. GoTyme Banki puhul on säästuintress osa rakenduse põhiloost, mistõttu meenutab see mulle, et kontol olev raha ei pea kõik kohe kulutatav olema.
Kolmas tugevus tuleb reisikasutusest. Kui ma tahan reisiks eraldi kaarti ja eraldi eelarvet, on see praktilisem kui kogu rahalise elu sidumine ühe kaardiga. Eriti kasulik on see siis, kui reisin harva, kuid tahan enne iga reisi kiiresti valmistuda, mitte avada selleks täiesti uut finantsteenust.
Ka kasutajate üldine vastuvõtt on julgustav. Keskmine hinne 4,6 ja üle miljoni paigalduse näitavad, et rakendus on jõudnud paljude inimesteni ning saanud laialt tagasisidet. Mina võtaksin seda kui põhjust proovida, mitte kui garantiid, et iga kasutaja saab täpselt sama kogemuse.
Millal tavaline pank või teine rakendus võib olla parem?
GoTyme Bank ei ole minu silmis automaatselt parim valik inimesele, kelle kogu majanduslik elu sõltub ühest pangast ja kellel on vaja väga laia teenuste valikut. Kui vajan keerukamaid laene, ettevõtluskontot, mahukat investeerimisvaadet või nõustamist, võib traditsiooniline pank pakkuda sobivamat tervikut. Ma ei valiks lihtsat mobiilipanka ainult sellepärast, et selle põhifunktsioonid on mugavad.
Samuti peaksid ettevaatlikud olema inimesed, kes eelistavad kontoris suhtlemist. Rakendusepõhine pangandus eeldab, et olen valmis oma kontot, makseid ja kaartidega seotud toiminguid digitaalselt haldama. Kui telefoni kadumine, seadme vahetamine või sisselogimisprobleem tekitab suurt stressi, on oluline enne üleminekut läbi mõelda, milline tugivõimalus mulle sobib.
Teine võimalik alternatiiv on spetsiaalne säästurakendus. Kui mu peamine eesmärk on ainult raha kogumine ja ma ei vaja igapäevaseid pangamakseid ega reisikaarti, võib kitsam teenus olla selgem. GoTyme Banki eelis on just mitme vajaduse koondamine; kui kasutan neist ainult üht, ei pruugi selle eelis minu jaoks piisavalt suur olla.
Reisijad peaksid võrdlema kaarditingimusi oma tegeliku reisiprofiiliga. Inimene, kes kasutab palju sularaha, liigub riikides, kus kaardimakse ei ole alati tavapärane, või vajab mitut valuutat, peaks enne otsust vaatama, kas GoTyme Banki kaart katab need olukorrad sama mugavalt kui tema praegune lahendus. Siin ei ole universaalset võitjat.
Üleminek ei ole ainult rakenduse paigaldamine
Rakenduse tasuta paigaldamine on lihtne osa. Tõeline üleminek algab siis, kui otsustan, kas GoTyme Bankist saab minu põhipank või jääb see teiseks kontoks. Mina ei soovitaks kohe kogu rahavoogu ümber tõsta. Alustaksin väikese summa, ühe igapäevase makse ja ühe säästmiseesmärgiga. Nii saan hinnata, kas rakenduse loogika sobib mulle ilma, et peaksin korraga muutma kõiki püsikorraldusi.
Enne põhilise konto vahetamist koostan nimekirja teenustest, mis on seotud praeguse pangaga: sissetulek, arved, tellimused, laenumaksed ja kaardimaksed. Igaüks neist tuleb eraldi üle vaadata. Kõige tüütumad probleemid ei teki tavaliselt rakenduse avamisel, vaid siis, kui mõni automaatne makse on vana kontoga seotud ja jääb märkamata.
Praktiline üleminekuplaan võiks olla järkjärguline. Esmalt paigaldan rakenduse ja tutvun põhivaadetega. Seejärel teen väikese kohese makse ning loon säästmise jaoks eraldi harjumuse. Pärast paari nädalat vaatan, kas kontojääk, maksete ajalugu ja kaardi kasutus on minu jaoks piisavalt arusaadavad. Alles siis otsustan, kas suunan sinna suurema osa igapäevasest rahast.
Seadme vahetuseks valmistun samuti enne, kui seda vaja läheb. Hoian oma sisselogimisandmed turvaliselt, kasutan ainult enda seadet ning ei tee pangatoiminguid juhuslikus avalikus võrgus, kui saan seda vältida. Need ei ole GoTyme Banki puudused, vaid mobiilipanganduse üldised kohustused, mida lihtne kasutajaliides ei kaota.
Mida ma enne lõplikku otsust kontrolliksin?
Esimene küsimus on, kas tasuta kasutamine tähendab minu jaoks ka tasuta igapäevast kasutust. Vaataksin üle kaardi, sularaha ja võimalike välismaal tehtavate toimingute tingimused. Tasuta rakenduse hind ei ole sama mis iga võimaliku pangatoimingu hind, seega ei piirduks ma ainult paigaldamise hetkel kuvatava lubadusega.
Teine küsimus puudutab säästuintressi. Kontrolliksin, millisel kontol see kehtib, kuidas intressi arvestatakse ja kas raha kasutamisel on tingimusi, mis mõjutavad minu eesmärki. Kui tahan koguda hädaabipuhvrit, on ligipääsetavus minu jaoks tähtsam kui maksimaalne tootlus. Kui säästan pikemaks ajaks, võin olla valmis mõne piiranguga arvestama.
Kolmas küsimus on kaartide praktiline roll. Kui kavatsen kasutada reisi Visa kaarti, mõtlen läbi, kas soovin seda kasutada ainult välismaal või ka kodustes ostudes. Eraldi kaardi mõte on kõige tugevam siis, kui see aitab mul riske ja eelarvet hallata, mitte siis, kui see muutub järjekordseks kaardiks rahakotis, mille kasutust ma ei jälgi.
Neljas küsimus on tugi. Enne põhikonto vahetamist tahan teada, kuidas saan abi siis, kui telefon kaob, kaart tuleb peatada või makse vajab selgitust. Rakenduse mugavus on oluline, kuid finantsteenuse puhul peab mul olema ka selge plaan probleemide lahendamiseks.
Minu lõplik soovitus eri kasutajatele
Soovitaksin GoTyme Banki inimesele, kes tahab lihtsat mobiilipanka, väärtustab säästmise võimalust ja teeb sageli väikseid koheseid makseid. See sobib ka kasutajale, kes soovib reisiks eraldi Visa kaarti ning tahab oma reisieelarvet igapäevasest rahast lahus hoida. Tasuta kasutamine teeb proovimise mõistlikuks, eriti kui ma ei kiirusta kohe kogu pangandust ümber kolima.
Ma ei soovitaks seda pimesi inimesele, kes vajab väga laia pangateenuste paketti, kontorisuhtlust või keerukat finantsnõustamist. Samuti ei eeldaks ma, et kõrge säästuintress lahendab halva rahakorralduse. Rakendus aitab head süsteemi hoida, kuid süsteem tuleb mul endal luua.
Minu lõplik hinnang on seega ettevaatlikult positiivne. GoTyme Bank on kõige tugevam siis, kui tahan ühendada igapäevased maksed, säästmise ja reisikaardi ühe selge mobiilse lahenduse alla. Ma alustaksin väikese rahasummaga, kontrolliksin kaardi- ja säästutingimusi ning vaataksin pärast esimest kasutusperioodi, kas rakendus päriselt vähendab minu pangandusega seotud vaeva. Kui vastus on jah, on see väga mõistlik valik; kui vajan rohkem kui lihtsat ja turvalist igapäevapangandust, jätaksin kõrvale ka traditsioonilise panga või spetsialiseeritud alternatiivi.
Rakendus on märgitud välja antuks 29. jaanuaril 2026 ning selle praegune versioon on 1.13.0. See tähendab, et enne põhipangaks tegemist jälgiksin ka edasisi uuendusi ja seda, kuidas minu jaoks olulised toimingud versioonide vahel töötavad. Minu jaoks ei ole see põhjus rakendust vältida, vaid normaalne osa pangarakenduse valimisest: proovida rahulikult, võrrelda oma tegelike vajadustega ja alles siis teha lõplik otsus.
Plussid
- Konto avamine on kiire ja suuresti digipõhine.
- Rakendus pakub mugavat kaartide ja maksete haldust.
- Teavitused aitavad kontol toimuvatel tehingutel silma peal hoida.
- Klienditugi on rakenduse kaudu hõlpsasti kättesaadav.
- Kaardi kasutamine võib olla mugav nii poes kui ka veebis.
Miinused
- Kõik teenused ei pruugi olla saadaval väljaspool Lõuna-Aafrikat.
- Rakendus vajab toimimiseks stabiilset internetiühendust.
- Mõne funktsiooni kasutamiseks võib olla vajalik isikusamasuse kontroll.
- Sularahateenuste kättesaadavus sõltub partneritest ja asukohast.
- Kasutajakogemus võib vanemates seadmetes olla aeglasem.
Korduma kippuvad küsimused: GoTyme Bank | South Africa
Mis on GoTyme Bank ja kellele see Lõuna-Aafrika Vabariigis mõeldud on?
GoTyme Bank on Lõuna-Aafrika Vabariigis tegutsev digitaalne pank, mis võimaldab hallata pangateenuseid peamiselt mobiilirakenduse kaudu. Konto avamine, maksete tegemine, raha ülekandmine ja kaardi haldamine on koondatud ühte rakendusse. Teenus sobib kasutajatele, kes eelistavad kiiret ja paberivaba pangandust, kuid enne registreerumist tasub kontrollida kehtivaid vanuse-, isikutuvastus- ja elukohanõudeid.
Kuidas GoTyme Banki konto avamine ja isikusamasuse kontroll toimivad?
Konto loomine toimub tavaliselt rakenduses ning kasutajalt võidakse küsida Lõuna-Aafrika isikut tõendavat dokumenti, mobiilinumbrit ja muid isikuandmeid. Isikusamasuse kontroll võib hõlmata dokumendi pildistamist ja näotuvastust või muud biomeetrilist kontrolli. Registreerimiseks peab telefonil olema töötav kaamera ja internetiühendus. Hea valgustus ning täpselt sisestatud andmed aitavad kontrolli kiiremini läbida.
Milliseid pangateenuseid ja kaarte GoTyme Banki rakendus pakub?
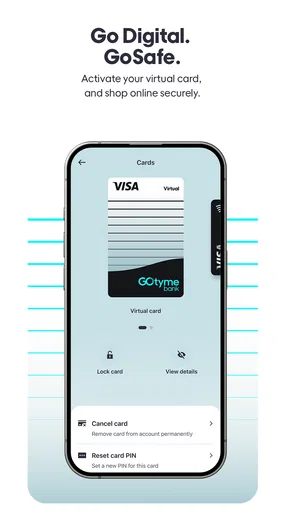
Rakendus võimaldab tavaliselt vaadata konto saldot ja tehinguajalugu, teha makseid ning hallata pangakaarti otse telefonist. GoTyme Bank on tuntud ka oma deebetkaardi lahenduse poolest, mille kättesaadavus ja tellimise viis võivad sõltuda kasutaja asukohast ning panga hetke-eeskirjadest. Enne kasutamist tasub rakendusest üle vaadata kaardi tingimused, limiidid, võimalikud tasud ja sularaha väljavõtmise reeglid.
Kas GoTyme Banki kasutamine on turvaline ja mida teha telefoni või kaardi kaotamisel?
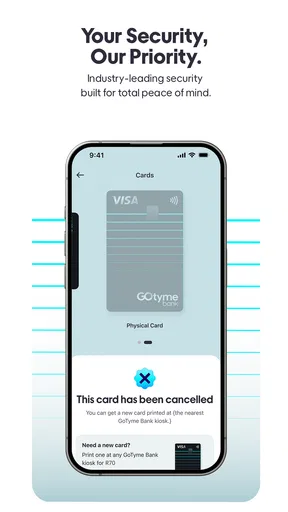
GoTyme Bank kasutab rakenduspõhist sisselogimist ja turvameetmeid, mis võivad hõlmata PIN-koodi, biomeetrilist autentimist ning tehingute jälgimist. Kasutaja peaks hoidma rakenduse ja telefoni operatsioonisüsteemi ajakohasena, vältima PIN-koodi jagamist ning mitte avama kahtlaseid sõnumilinke. Telefoni või kaardi kaotamisel tuleb kaart rakenduses esimesel võimalusel blokeerida ja võtta ühendust panga ametliku klienditoega.
Kas GoTyme Bank sobib igapäevaseks panganduseks ning milliseid kulusid peaksin arvestama?
GoTyme Bank võib sobida igapäevasteks makseteks, raha vastuvõtmiseks, kaardikasutuseks ja konto jälgimiseks, eriti kui soovite pangateenuseid hallata ilma tavakontorit külastamata. Siiski võivad teatud toimingutega kaasneda tingimused või tasud, näiteks sularaha väljavõtmisel, rahvusvahelistel tehingutel või mõne teenuse kasutamisel. Hinnakiri ja tingimused võivad muutuda, seega kontrollige enne konto avamist rakenduses või ametlikul veebilehel värskeimat infot.


